Khám phá cách Viking Việt Nam kết nối định mức, nguyên phụ liệu và quy trình công đoạn để chuẩn bị đơn hàng và kiểm soát sản xuất.
Viking Việt Nam phát triển các dòng áo khoác chống thấm với đường may dán, hàn và trang phục lao động. Trong giới thiệu năng lực, doanh nghiệp cũng đề cập khả năng tìm nguồn, sắp xếp nguyên phụ liệu và cung cấp dịch vụ sản xuất theo phương thức FOB. Với phạm vi đó, chuẩn bị vật liệu và tổ chức sản xuất là những phần việc cần được kết nối từ đầu. viking-vietnam.vn
Đối với khách hàng, một báo giá cần được xem xét cùng phương án thực hiện: vật liệu nào được sử dụng, công đoạn nào cần triển khai và những điều kiện nào phải được xác nhận trước sản xuất.
Quản lý định mức là một nội dung giúp cuộc trao đổi này trở nên cụ thể hơn. Trọng tâm không chỉ là tính toán lượng sử dụng, mà còn là giữ sự thống nhất giữa yêu cầu sản phẩm, nguồn lực và kế hoạch đơn hàng.
1. Viking phân định công việc định mức ngay trong bộ phận kỹ thuật
Trong phạm vi công việc được công bố, Viking giao cho nhân viên tài liệu kỹ thuật nhiệm vụ xây dựng định mức báo giá và định mức sản xuất. Vị trí này đồng thời lập bảng mẫu nguyên phụ liệu, bảng đo, tiêu chuẩn kỹ thuật, phối hợp triển khai và tham gia duyệt mẫu đầu chuyền. viking-vietnam.vn
Sự phân công này đặt công việc định mức gần với thông tin kỹ thuật của sản phẩm. Con số phục vụ báo giá cần có liên hệ với cấu trúc, vật liệu và yêu cầu thực hiện, thay vì được xem như một phần tính toán tách biệt.
Về mặt phối hợp, phân biệt giai đoạn báo giá với giai đoạn sản xuất cũng giúp hai bên xác định nội dung nào còn là phương án dự kiến và nội dung nào đã được chấp thuận để triển khai. Khi sản phẩm thay đổi, những căn cứ liên quan cần được xem xét lại trước khi sử dụng.
2. Mẫu duyệt là căn cứ để đối chiếu danh mục nguyên phụ liệu
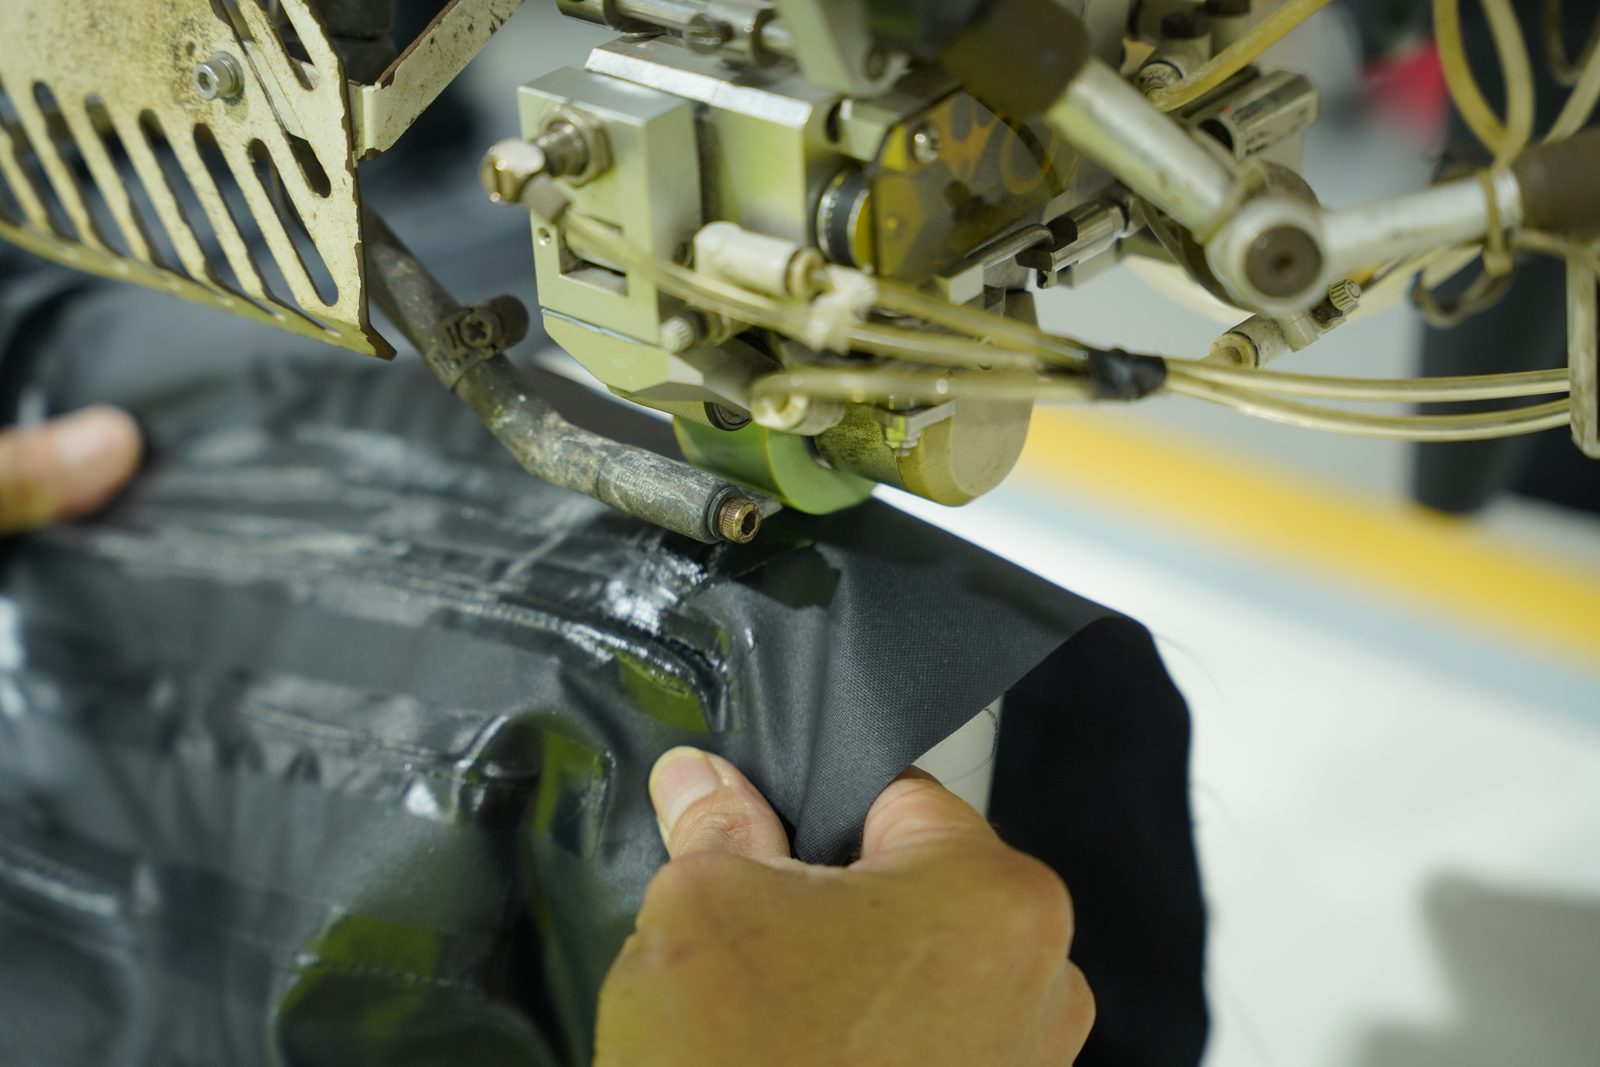
Trong quy trình Viking giới thiệu, sau khi mẫu được duyệt, merchandising và kỹ thuật đối chiếu danh mục nguyên phụ liệu, thường gọi là BOM, theo mẫu đã xác nhận. Kế hoạch tiếp theo bao gồm các bước cắt, in, may, kiểm tra, đóng gói và phân bổ vật liệu. viking-vietnam.vn
Điểm quan trọng ở đây là sự liên kết giữa mẫu và thông tin triển khai. Một danh mục vật tư cần trả lời được sản phẩm đang sử dụng những thành phần nào; phương án chuẩn bị cần làm rõ các thành phần đó được bố trí cho đơn hàng ra sao.
Với khách hàng, đây là cơ sở để kiểm tra tính thống nhất trước sản xuất. Việc xác nhận không nên chỉ dừng ở hình dáng của mẫu mà cần bao gồm các thành phần liên quan đến phương án đã thống nhất.
3. Merchandising kết nối nhu cầu vật tư với tiến độ đơn hàng
Viking xác định trách nhiệm của merchandising bao gồm kiểm tra, cân đối nguyên vật liệu, phối hợp với sản xuất, phát hành lệnh sản xuất và theo dõi tiến độ. Vai trò này cũng tham gia giải quyết những vấn đề liên quan đến chất lượng và khiếu nại của khách hàng. viking-vietnam.vn
Từ cách phân công đó, có thể thấy việc chuẩn bị vật tư được đặt cùng trách nhiệm theo dõi đơn hàng. Thông tin nguyên liệu không chỉ phục vụ kho mà còn cần được sử dụng khi xác định khả năng triển khai.
Trong trao đổi với đối tác, nên phân biệt rõ lượng vật tư đã được xác nhận, phần còn chờ và những nội dung cần quyết định thêm. Cách trình bày này giúp khách hàng hiểu điều kiện thực hiện của kế hoạch, thay vì chỉ nhận một ngày giao hàng chưa gắn với tình trạng chuẩn bị.
4. IE bổ sung căn cứ về công đoạn và tổ chức sản xuất
Ở khía cạnh quy trình, IE tại Viking phụ trách viết quy trình may, tính giá, lập nhu cầu máy móc, thiết kế bố trí chuyền và theo dõi năng suất. Bộ phận này còn thực hiện cân bằng chuyền, điều phối thời gian triển khai và cập nhật thư viện sản xuất. viking-vietnam.vn
Phạm vi này bổ sung một góc nhìn khác với định mức nguyên phụ liệu: sản phẩm cần được thực hiện qua những công đoạn nào và tổ chức nguồn lực ra sao.
Vật liệu và công đoạn cần được đánh giá cùng nhau khi xây dựng phương án sản xuất. Một điều chỉnh giúp giảm lượng vật tư nhưng làm tăng độ khó thao tác chưa thể được kết luận là phương án hiệu quả hơn nếu chưa xem xét kết quả chung.
Vì vậy, trao đổi về chi phí nên gắn với yêu cầu sản phẩm, phương pháp thực hiện và tiêu chí chất lượng đã thống nhất.
5. Thay đổi sản phẩm cần được đánh giá lại trên cùng cơ sở thông tin
Một tình huống minh họa là khách hàng bổ sung một túi vào thiết kế áo khoác sau giai đoạn báo giá. Đây không phải trường hợp thực tế được xác nhận tại Viking, mà là ví dụ cho cách xem xét tác động của thay đổi.
Việc đánh giá nên bao gồm vật liệu cần bổ sung, phụ liệu đi kèm, công đoạn lắp ráp và nội dung kiểm tra. Nếu chỉ cập nhật bản vẽ mà chưa rà soát những phần liên quan, báo giá và phương án thực hiện có thể không còn dựa trên cùng một cấu trúc sản phẩm.
Trong tình huống này, hai bên nên làm rõ thay đổi áp dụng cho phiên bản nào, nội dung nào cần xác nhận và tài liệu nào phải cập nhật. Mục tiêu là quyết định trên thông tin thống nhất, không tự động giữ nguyên những giả định của phương án trước.
6. Tính minh bạch của dữ liệu là điều kiện để kiểm soát chi phí
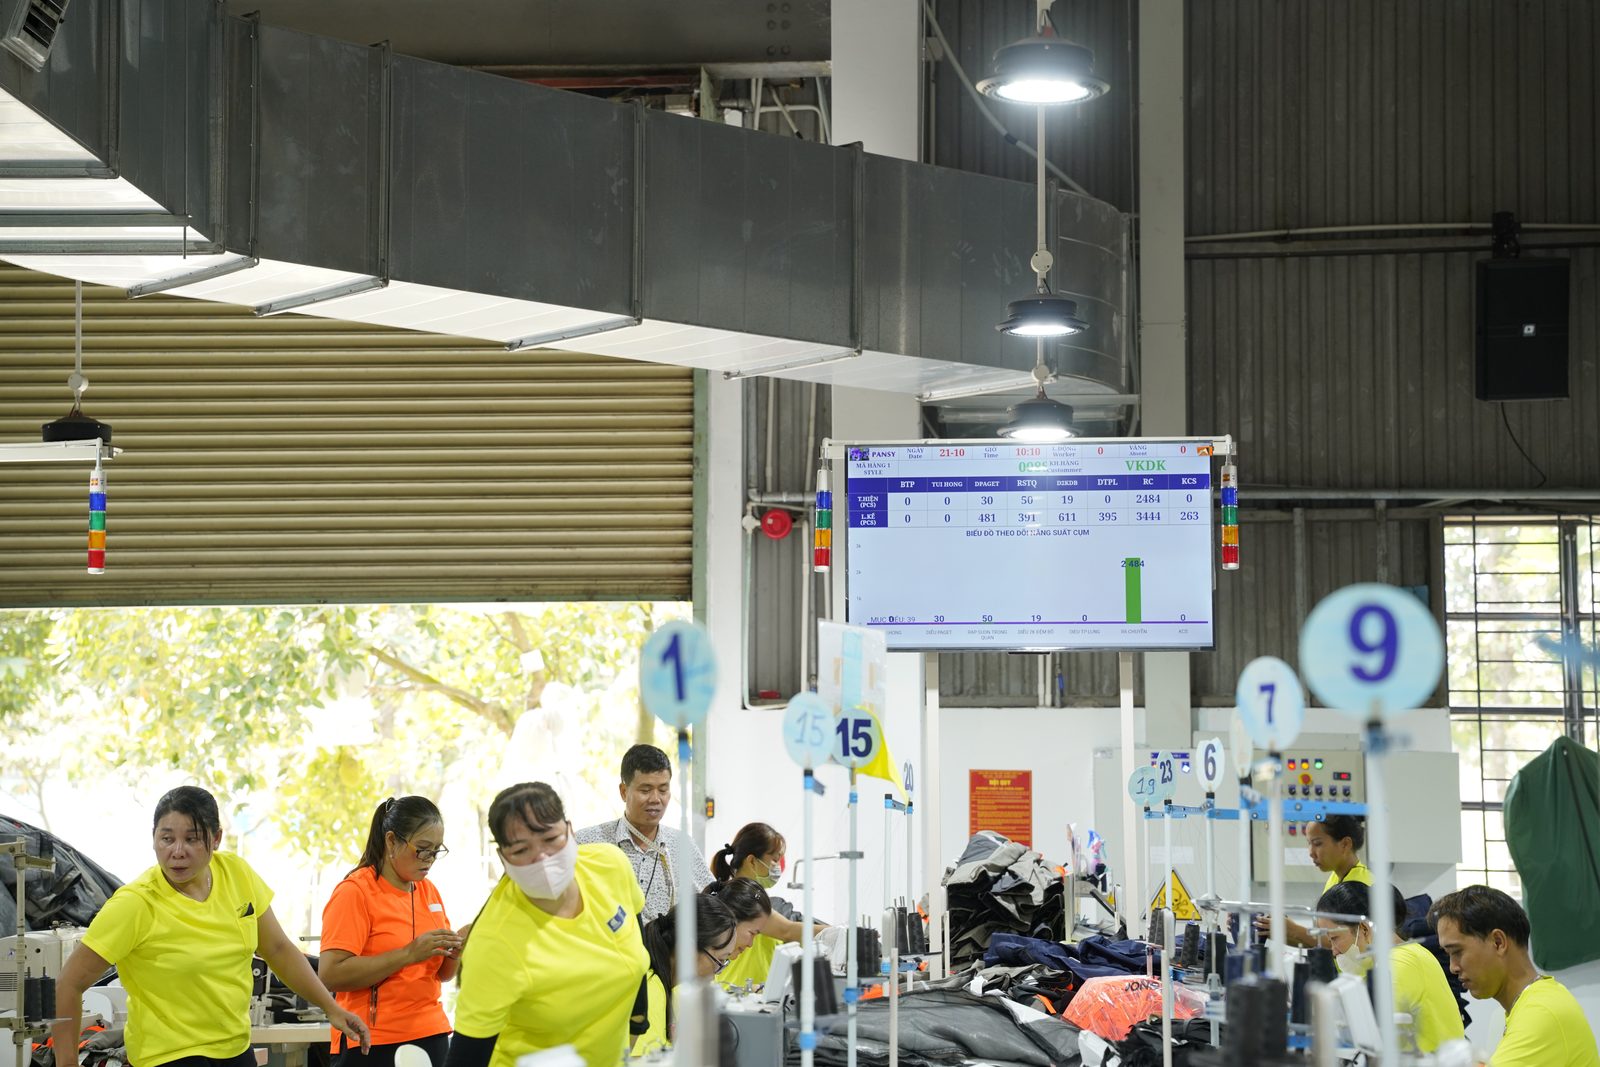
Chính sách đạo đức kinh doanh của Viking yêu cầu hồ sơ phản ánh đầy đủ, chính xác và trung thực hoạt động thực tế. Chính sách cũng quy định việc mua sắm, lựa chọn nhà cung cấp phải dựa trên nhu cầu, chất lượng, giá cả và các tiêu chí hợp lý, không để lợi ích cá nhân chi phối quyết định. viking-vietnam.vn
Đặt trong quản lý định mức, những yêu cầu này tạo căn cứ cho việc xem xét số liệu và quyết định liên quan đến vật tư. Chênh lệch giữa dự kiến và thực tế cần được giải thích, thay vì điều chỉnh báo cáo chỉ để phù hợp với mục tiêu ban đầu.
Từ góc độ sử dụng nguồn lực, việc nhận diện đúng chênh lệch cũng giúp xác định phần cần cải tiến. Đây là một hướng kết nối giữa kiểm soát chi phí và sản xuất có trách nhiệm; kết quả tiết kiệm cụ thể vẫn cần được chứng minh bằng dữ liệu của từng đơn hàng.
Giá trị đối với khách hàng làm việc cùng Viking
Các nhiệm vụ Viking công bố cho thấy định mức, tài liệu kỹ thuật, cân đối vật tư và tổ chức công đoạn có những đầu mối chuyên môn phụ trách. Đây là cơ sở để khách hàng trao đổi sâu hơn về phương án thực hiện, không phải bằng chứng tự thân rằng mọi đơn hàng đều đạt cùng một mức hiệu quả.
Khi phát triển sản phẩm, ba nội dung nên được thống nhất rõ:
- Căn cứ tính toán: cấu trúc sản phẩm, vật liệu và yêu cầu kỹ thuật đang áp dụng.
- Điều kiện triển khai: tình trạng vật tư, công đoạn, thiết bị và kế hoạch sản xuất.
- Cách xử lý thay đổi: phạm vi đánh giá lại, người xác nhận và thông tin cần cập nhật.
Sự rõ ràng ở những nội dung này giúp hai bên đánh giá một phương án trên cùng cơ sở. Chi phí, chất lượng và tiến độ khi đó được trao đổi như những phần liên quan của đơn hàng, thay vì những cam kết riêng lẻ.
Kết nối với Viking Việt Nam
Hãy gửi mẫu tham chiếu, tài liệu kỹ thuật và cơ cấu số lượng dự kiến đến Viking Việt Nam để cùng trao đổi phương án vật liệu, công đoạn và sản xuất phù hợp.
Làm rõ căn cứ định mức ngay từ giai đoạn phát triển sản phẩm sẽ giúp hai bên xác định những nội dung cần kiểm chứng trước khi thống nhất báo giá và triển khai đơn hàng.